martes, 20 de octubre de 2026

Abogado reclamar propiedad por doble venta inmobiliaria

abogado reclamar propiedad por doble venta inmobiliaria

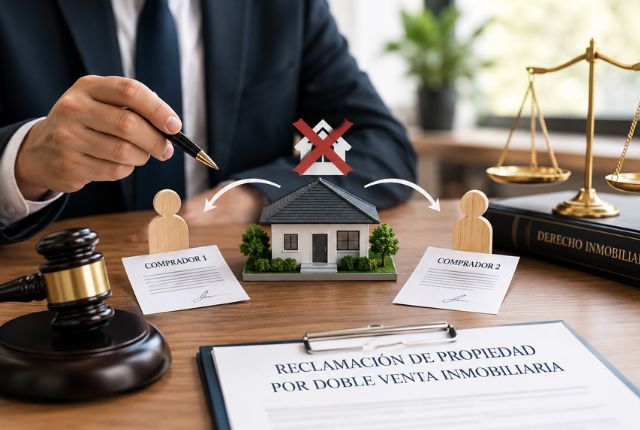
¿Ha descubierto que el inmueble que adquirió mediante un contrato privado fue vendido posteriormente a otra persona y necesita determinar qué título puede prevalecer? En estos casos, la fecha de las compraventas, la buena fe de los adquirentes, la posesión y la inscripción registral pueden resultar determinantes. Un abogado reclamar propiedad por doble venta inmobiliaria puede estudiar la documentación y las circunstancias concretas de la operación para valorar las posibles vías jurídicas. La Sentencia 465/2026 de la Audiencia Provincial de Oviedo analiza precisamente un supuesto de estas características y examina la aplicación del artículo 1473 del Código Civil.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Oviedo.
  • Sección: 1.
  • Fecha: 2 de julio de 2026.
  • Nº de Resolución: 465/2026.

Antecedentes 

El 2 de diciembre de 2005, la mercantil SANTOS BRAVO PROMOCIONES S.L. suscribió un documento privado de compraventa con D. Patricio por el que adquirió tres cientocuarentaicuatroavas partes indivisas (3/144) de un edificio residencial.

Años más tarde, el 4 de diciembre de 2018, D. Patricio otorgó escritura pública de compraventa sobre la misma participación indivisa a favor de Dª. Lidia y Dª. Almudena.

Sin embargo, Dª. Lidia y Dª. Almudena residían previamente en el inmueble como arrendatarias y tenían pleno conocimiento de las ventas efectuadas en 2005, al haber asistido a reuniones de la comunidad donde se mostraron dichos contratos.

Tras el fallecimiento de Dª. Almudena, sus derechos pasaron a sus sucesores, D. Apolonio y D. Octavio.

Ninguna de las dos compraventas fue inscrita en el Registro de la Propiedad.

La mercantil adquirente en el contrato privado promovió demanda judicial para declarar la preferencia de su título y la obligación de elevar a escritura pública el documento privado.

Tramitación Judicial

Primera Instancia

La Plaza Nº 5 de la Sección Civil del Tribunal de Instancia de Oviedo dictó sentencia el 5 de noviembre de 2024 desestimando la acción principal y estimando la pretensión subsidiaria de doble venta formulada por SANTOS BRAVO PROMOCIONES S.L.

El juzgado declaró la validez del contrato privado de 2005 y su preferencia sobre la escritura pública de 2018 debido a la falta de buena fe de las segundas adquirentes, condenando a la heredera del vendedor (Dª. Esther) a elevar a escritura pública el contrato originario tras percibir el saldo pendiente del precio.

Audiencia Provincial

Dª. Lidia, D. Apolonio y D. Octavio interpusieron recurso de apelación alegando que el artículo 1473 del Código Civil no resultaba aplicable por falta de entrega de la posesión (traditio) en la venta de 2005 y negando la concurrencia de mala fe.

La Sección 1ª de la Audiencia Provincial de Oviedo ha desestimado el recurso de apelación, confirmando íntegramente la sentencia de instancia.

Cuestión Jurídica Principal

La controversia radica en determinar la regla de preferencia aplicable bajo el artículo 1473 del Código Civil en un supuesto de doble venta de un inmueble no inscrito en el Registro de la Propiedad.

Se analiza si la falta de entrega material o posesoria (traditio) en la primera compraventa en documento privado impide aplicar las reglas de la doble venta frente a una escritura pública posterior, y si el conocimiento efectivo de la venta previa por las segundas adquirentes quiebra la buena fe exigida legalmente para otorgar preferencia al título más reciente.

Razonamiento del Tribunal

La Sala desestima el recurso apoyándose en la doctrina unificada del Pleno de la Sala Primera del Tribunal Supremo (SSTS de 5 de marzo de 2007, 7 de septiembre de 2007 y 11 de noviembre de 2024).

El tribunal aclara que el artículo 1473 del Código Civil es aplicable a las ventas múltiples, aunque no haya existido la entrega de la posesión al primer comprador y medie una notable distancia temporal entre ambos negocios.

En ausencia de inscripción registral, el artículo 1473 del Código Civil establece criterios de preferencia vinculados a la posesión de buena fe y, en determinadas circunstancias, a la antigüedad del título.

Al haberse probado que las segundas adquirentes tenían conocimiento de la venta celebrada en 2005, se excluye su condición de adquirentes de buena fe, haciendo prevalecer el título originario más antiguo.

La ratio decidendi de la sentencia establece que:

“no existe impedimento alguno en el hecho de aplicar la prelación a la que antes nos hemos referido por el hecho de que no existiera traditio en la primera de las ventas”.

Asimismo, en relación con la aplicación del precepto legal y la irrelevancia de la entrega previa de la posesión en el primer título, la sentencia destaca la doctrina del Tribunal Supremo al señalar que:

“Para los supuestos de doble venta de inmuebles, el art. 1473 CC otorga preferencia a la primera inscripción. Hay doble venta, con independencia de que hubiera habido tradición al primer comprador, pues desde la sentencia de 5 de marzo de 2007 (rc. 5299/1999), corrigiendo las discrepancias anteriores, no se excluye la aplicación del art. 1473 CC aunque hubiera habido adquisición por el primer comprador y aunque las ventas estuvieran separadas por un considerable espacio de tiempo”.

Decisión del Tribunal

La Audiencia Provincial de Oviedo desestima el recurso de apelación interpuesto por los codemandados y confirma en su totalidad la sentencia de primera instancia.

Ratifica la preferencia del documento privado de compraventa de 2 de diciembre de 2005 sobre la escritura pública de 4 de diciembre de 2018, e impone las costas procesales de la alzada a la parte apelante.  

Para fundamentar la exigencia de la buena fe y la interpretación del artículo 1473 del Código Civil, el tribunal cita las Sentencias del Tribunal Supremo de 7 de septiembre de 2007, 11 de febrero de 2011, 27 de junio de 2012, 28 de mayo de 2019 y 11 de noviembre de 2024, así como la Sentencia 72/2015 de la Sección 3ª de la Audiencia Provincial de Balears.

Conclusión

En los supuestos de doble venta de bienes inmuebles no inscritos en el Registro de la Propiedad, la falta de entrega material de la posesión en el primer contrato privado no impide la aplicación del artículo 1473 del Código Civil. En este caso, la Audiencia Provincial de Oviedo consideró preferente el título de 2005 al apreciar que las segundas adquirentes conocían la existencia de la venta anterior.

Consulte su caso ahora

The post Abogado reclamar propiedad por doble venta inmobiliaria first appeared on Burguera Abogados.

https://ift.tt/UAKtw0Z

abogado reclamar propiedad por doble venta inmobiliaria

¿Ha descubierto que el inmueble que adquirió mediante un contrato privado fue vendido posteriormente a otra persona y necesita determinar qué título puede prevalecer? En estos casos, la fecha de las compraventas, la buena fe de los adquirentes, la posesión y la inscripción registral pueden resultar determinantes. Un abogado reclamar propiedad por doble venta inmobiliaria puede estudiar la documentación y las circunstancias concretas de la operación para valorar las posibles vías jurídicas. La Sentencia 465/2026 de la Audiencia Provincial de Oviedo analiza precisamente un supuesto de estas características y examina la aplicación del artículo 1473 del Código Civil.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Oviedo.
  • Sección: 1.
  • Fecha: 2 de julio de 2026.
  • Nº de Resolución: 465/2026.

Antecedentes 

El 2 de diciembre de 2005, la mercantil SANTOS BRAVO PROMOCIONES S.L. suscribió un documento privado de compraventa con D. Patricio por el que adquirió tres cientocuarentaicuatroavas partes indivisas (3/144) de un edificio residencial.

Años más tarde, el 4 de diciembre de 2018, D. Patricio otorgó escritura pública de compraventa sobre la misma participación indivisa a favor de Dª. Lidia y Dª. Almudena.

Sin embargo, Dª. Lidia y Dª. Almudena residían previamente en el inmueble como arrendatarias y tenían pleno conocimiento de las ventas efectuadas en 2005, al haber asistido a reuniones de la comunidad donde se mostraron dichos contratos.

Tras el fallecimiento de Dª. Almudena, sus derechos pasaron a sus sucesores, D. Apolonio y D. Octavio.

Ninguna de las dos compraventas fue inscrita en el Registro de la Propiedad.

La mercantil adquirente en el contrato privado promovió demanda judicial para declarar la preferencia de su título y la obligación de elevar a escritura pública el documento privado.

Tramitación Judicial

Primera Instancia

La Plaza Nº 5 de la Sección Civil del Tribunal de Instancia de Oviedo dictó sentencia el 5 de noviembre de 2024 desestimando la acción principal y estimando la pretensión subsidiaria de doble venta formulada por SANTOS BRAVO PROMOCIONES S.L.

El juzgado declaró la validez del contrato privado de 2005 y su preferencia sobre la escritura pública de 2018 debido a la falta de buena fe de las segundas adquirentes, condenando a la heredera del vendedor (Dª. Esther) a elevar a escritura pública el contrato originario tras percibir el saldo pendiente del precio.

Audiencia Provincial

Dª. Lidia, D. Apolonio y D. Octavio interpusieron recurso de apelación alegando que el artículo 1473 del Código Civil no resultaba aplicable por falta de entrega de la posesión (traditio) en la venta de 2005 y negando la concurrencia de mala fe.

La Sección 1ª de la Audiencia Provincial de Oviedo ha desestimado el recurso de apelación, confirmando íntegramente la sentencia de instancia.

Cuestión Jurídica Principal

La controversia radica en determinar la regla de preferencia aplicable bajo el artículo 1473 del Código Civil en un supuesto de doble venta de un inmueble no inscrito en el Registro de la Propiedad.

Se analiza si la falta de entrega material o posesoria (traditio) en la primera compraventa en documento privado impide aplicar las reglas de la doble venta frente a una escritura pública posterior, y si el conocimiento efectivo de la venta previa por las segundas adquirentes quiebra la buena fe exigida legalmente para otorgar preferencia al título más reciente.

Razonamiento del Tribunal

La Sala desestima el recurso apoyándose en la doctrina unificada del Pleno de la Sala Primera del Tribunal Supremo (SSTS de 5 de marzo de 2007, 7 de septiembre de 2007 y 11 de noviembre de 2024).

El tribunal aclara que el artículo 1473 del Código Civil es aplicable a las ventas múltiples, aunque no haya existido la entrega de la posesión al primer comprador y medie una notable distancia temporal entre ambos negocios.

En ausencia de inscripción registral, el artículo 1473 del Código Civil establece criterios de preferencia vinculados a la posesión de buena fe y, en determinadas circunstancias, a la antigüedad del título.

Al haberse probado que las segundas adquirentes tenían conocimiento de la venta celebrada en 2005, se excluye su condición de adquirentes de buena fe, haciendo prevalecer el título originario más antiguo.

La ratio decidendi de la sentencia establece que:

“no existe impedimento alguno en el hecho de aplicar la prelación a la que antes nos hemos referido por el hecho de que no existiera traditio en la primera de las ventas”.

Asimismo, en relación con la aplicación del precepto legal y la irrelevancia de la entrega previa de la posesión en el primer título, la sentencia destaca la doctrina del Tribunal Supremo al señalar que:

“Para los supuestos de doble venta de inmuebles, el art. 1473 CC otorga preferencia a la primera inscripción. Hay doble venta, con independencia de que hubiera habido tradición al primer comprador, pues desde la sentencia de 5 de marzo de 2007 (rc. 5299/1999), corrigiendo las discrepancias anteriores, no se excluye la aplicación del art. 1473 CC aunque hubiera habido adquisición por el primer comprador y aunque las ventas estuvieran separadas por un considerable espacio de tiempo”.

Decisión del Tribunal

La Audiencia Provincial de Oviedo desestima el recurso de apelación interpuesto por los codemandados y confirma en su totalidad la sentencia de primera instancia.

Ratifica la preferencia del documento privado de compraventa de 2 de diciembre de 2005 sobre la escritura pública de 4 de diciembre de 2018, e impone las costas procesales de la alzada a la parte apelante.  

Para fundamentar la exigencia de la buena fe y la interpretación del artículo 1473 del Código Civil, el tribunal cita las Sentencias del Tribunal Supremo de 7 de septiembre de 2007, 11 de febrero de 2011, 27 de junio de 2012, 28 de mayo de 2019 y 11 de noviembre de 2024, así como la Sentencia 72/2015 de la Sección 3ª de la Audiencia Provincial de Balears.

Conclusión

En los supuestos de doble venta de bienes inmuebles no inscritos en el Registro de la Propiedad, la falta de entrega material de la posesión en el primer contrato privado no impide la aplicación del artículo 1473 del Código Civil. En este caso, la Audiencia Provincial de Oviedo consideró preferente el título de 2005 al apreciar que las segundas adquirentes conocían la existencia de la venta anterior.

Consulte su caso ahora

The post Abogado reclamar propiedad por doble venta inmobiliaria first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/UAKtw0Z
via IFTTThttps://ift.tt/s0VFtX3

lunes, 19 de octubre de 2026

Abogado reclamar indemnización seguro agrario: Sentencia

 abogado reclamar indemnización seguro agrario

¿Considera que la indemnización ofrecida por la aseguradora no se corresponde con los daños sufridos por su explotación agrícola? En estos casos, conviene revisar con detenimiento la póliza, la valoración realizada y las pruebas disponibles antes de decidir cómo actuar. Un abogado reclamar indemnización seguro agrario puede estudiar las circunstancias concretas del siniestro y valorar las posibles vías de reclamación. La Sentencia 159/2026 de la Audiencia Provincial de Cuenca muestra la importancia que puede adquirir la prueba pericial cuando existen discrepancias sobre el alcance y el origen de los daños.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Cuenca
  • Sección: Sección Única.
  • Fecha: 23 de junio de 2026.
  • Nº de Resolución: 159/2026.

Antecedentes 

El agricultor D. Mario era titular de una explotación de cebollas que sufrió graves daños por la acción de los conejos (fauna cinegética).

El productor tenía contratada una póliza de seguro agrario combinado con la entidad AGROSEGURO, S.A.

Tras declarar el siniestro, la entidad aseguradora valoró los daños de forma restrictiva y procedió a abonarle una indemnización de únicamente 7.560,12 euros. D. Mario, disconforme con dicha cuantía al considerar que no reflejaba la devastación real de sus cultivos, encargó un dictamen pericial privado al técnico Sr. Javier. Este informe pericial estimó que el perjuicio real ascendía a 79.052,04 euros.

Ante la negativa de la aseguradora a abonar la diferencia, el asegurado interpuso una demanda judicial reclamando el pago de los 71.491,92 euros restantes.

Por su parte, AGROSEGURO, S.A. se opuso a la reclamación alegando pluspetición y argumentando que los daños se habían producido antes de la entrada en vigor de la cobertura del seguro.

La aseguradora aportó su propio informe pericial, elaborado por los técnicos Sr. Juan Carlos y Sr. Jose Pablo, en el que se sostenía que los conejos solo comen brotes tiernos en los primeros estadios del cultivo, que la cebolla es tóxica para estos animales y que parte de los daños visibles en las parcelas eran imputables a las rodadas de la maquinaria agrícola y no a la fauna.

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia e Instrucción nº 1 de San Clemente (Juicio Ordinario 114/2023) dictó sentencia el 27 de enero de 2025.

El juez estimó sustancialmente la demanda, declarando plenamente acreditada la cuantía de los daños reclamados y condenando a AGROSEGURO, S.A. a abonar a D. Mario la suma de 71.491,92 euros, más los intereses del artículo 576 de la Ley de Enjuiciamiento Civil (LEC) y las costas, desestimando la imposición de los intereses del artículo 20 de la Ley de Contrato de Seguro (LCS).

Audiencia Provincial

La compañía aseguradora interpuso recurso de apelación denunciando una errónea valoración de la prueba pericial, la falta de motivación de la resolución de instancia sobre la fecha del siniestro y alegando que el asegurado debió acudir obligatoriamente al procedimiento de tasación contradictoria del artículo 38 de la LCS antes de demandar.

La Audiencia Provincial de Cuenca ha desestimado el recurso de apelación, confirmando íntegramente la sentencia recurrida.

Cuestión Jurídica Principal

La controversia jurídica se centra en resolver dos aspectos fundamentales del seguro de daños agrícolas.

En primer lugar, si ante discrepancias que exceden la mera liquidación económica del daño (como la discusión sobre el origen, la fecha de ocurrencia del siniestro o las partes afectadas de la planta) es obligatorio agotar el procedimiento de designación de peritos del artículo 38 de la LCS o si cabe acudir directamente a la vía judicial.

En segundo lugar, bajo qué parámetros de la sana crítica (artículo 348 de la LEC) debe el tribunal valorar dictámenes periciales contradictorios cuando una aseguradora niega la capacidad de la fauna para dañar ciertas partes del cultivo.

Razonamiento del Tribunal

La Sala aborda en primer término la excepción procesal sobre el artículo 38 de la LCS.

Fundamentándose en la doctrina del Tribunal Supremo (singularmente la STS 575/2021, de 26 de julio), el tribunal recuerda que el procedimiento pericial extrajudicial obligatorio se limita de forma estricta a la cuantificación del daño cuando la existencia y cobertura del siniestro están aceptadas.

Si la aseguradora cuestiona las circunstancias del origen, las fechas o niega la existencia del daño en sí, la controversia tiene carácter jurídico y las partes son plenamente libres de someter la resolución del conflicto directamente a los tribunales.

En cuanto al análisis del fondo del asunto, la Sala realiza una exhaustiva valoración de los informes periciales en liza.

El tribunal analiza las alegaciones de Agroseguro y considera que existen notables contradicciones en las conclusiones de sus peritos.

Mientras los técnicos de la aseguradora sostenían que los conejos no comen bulbos de cebolla por su toxicidad y que el daño se limitaba a los bordes de la finca en fases tempranas, las pruebas aportadas por el perito del actor, Sr. Javier, demostraron mediante detallados reportajes fotográficos que los conejos continuaron mordiendo y royendo tanto las hojas como los propios bulbos de las cebollas durante los meses de agosto y septiembre de 2022, afectando al calibre del producto final.

Al resultar el informe del Sr. Javier mucho más coherente, racional y descriptivo de la evolución real de la plantación, el tribunal lo acoge de forma íntegra.

La ratio decidendi de la sentencia determina que:

“el Juez es soberano para optar sobre aquél o aquéllos que estime más convincentes u objetivos, es decir, que ofrezcan una mayor aproximación a la realidad de los hechos, valorando entre otros factores la cualificación técnica de los peritos y sus conocimientos en atención a la naturaleza de la cuestión debatida”.

Decisión del Tribunal

La Audiencia Provincial de Cuenca desestima el recurso de apelación interpuesto por AGROSEGURO, S.A. y confirma en todos sus extremos la sentencia dictada por el Juzgado de Primera Instancia e Instrucción nº 1 de San Clemente.

Condena a la aseguradora al pago de los 71.491,92 euros adeudados más el interés legal, le impone las costas procesales de la segunda instancia y decreta la pérdida del depósito constituido para recurrir.

Conclusión

En el marco de los seguros agrarios, la discrepancia sobre el origen y evolución de los daños en los cultivos permite a las partes eludir el procedimiento del artículo 38 de la LCS. Se puede acudir directamente a la vía judicial, donde los tribunales gozan de plena soberanía para valorar las periciales contradictorias conforme a la sana crítica, siendo especialmente relevante la valoración judicial de aquellos informes que presenten de forma gráfica, lógica y coherente los daños acreditados.

Consulte su caso ahora

The post Abogado reclamar indemnización seguro agrario: Sentencia first appeared on Burguera Abogados.

https://ift.tt/FfQG5h7

 abogado reclamar indemnización seguro agrario

¿Considera que la indemnización ofrecida por la aseguradora no se corresponde con los daños sufridos por su explotación agrícola? En estos casos, conviene revisar con detenimiento la póliza, la valoración realizada y las pruebas disponibles antes de decidir cómo actuar. Un abogado reclamar indemnización seguro agrario puede estudiar las circunstancias concretas del siniestro y valorar las posibles vías de reclamación. La Sentencia 159/2026 de la Audiencia Provincial de Cuenca muestra la importancia que puede adquirir la prueba pericial cuando existen discrepancias sobre el alcance y el origen de los daños.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Cuenca
  • Sección: Sección Única.
  • Fecha: 23 de junio de 2026.
  • Nº de Resolución: 159/2026.

Antecedentes 

El agricultor D. Mario era titular de una explotación de cebollas que sufrió graves daños por la acción de los conejos (fauna cinegética).

El productor tenía contratada una póliza de seguro agrario combinado con la entidad AGROSEGURO, S.A.

Tras declarar el siniestro, la entidad aseguradora valoró los daños de forma restrictiva y procedió a abonarle una indemnización de únicamente 7.560,12 euros. D. Mario, disconforme con dicha cuantía al considerar que no reflejaba la devastación real de sus cultivos, encargó un dictamen pericial privado al técnico Sr. Javier. Este informe pericial estimó que el perjuicio real ascendía a 79.052,04 euros.

Ante la negativa de la aseguradora a abonar la diferencia, el asegurado interpuso una demanda judicial reclamando el pago de los 71.491,92 euros restantes.

Por su parte, AGROSEGURO, S.A. se opuso a la reclamación alegando pluspetición y argumentando que los daños se habían producido antes de la entrada en vigor de la cobertura del seguro.

La aseguradora aportó su propio informe pericial, elaborado por los técnicos Sr. Juan Carlos y Sr. Jose Pablo, en el que se sostenía que los conejos solo comen brotes tiernos en los primeros estadios del cultivo, que la cebolla es tóxica para estos animales y que parte de los daños visibles en las parcelas eran imputables a las rodadas de la maquinaria agrícola y no a la fauna.

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia e Instrucción nº 1 de San Clemente (Juicio Ordinario 114/2023) dictó sentencia el 27 de enero de 2025.

El juez estimó sustancialmente la demanda, declarando plenamente acreditada la cuantía de los daños reclamados y condenando a AGROSEGURO, S.A. a abonar a D. Mario la suma de 71.491,92 euros, más los intereses del artículo 576 de la Ley de Enjuiciamiento Civil (LEC) y las costas, desestimando la imposición de los intereses del artículo 20 de la Ley de Contrato de Seguro (LCS).

Audiencia Provincial

La compañía aseguradora interpuso recurso de apelación denunciando una errónea valoración de la prueba pericial, la falta de motivación de la resolución de instancia sobre la fecha del siniestro y alegando que el asegurado debió acudir obligatoriamente al procedimiento de tasación contradictoria del artículo 38 de la LCS antes de demandar.

La Audiencia Provincial de Cuenca ha desestimado el recurso de apelación, confirmando íntegramente la sentencia recurrida.

Cuestión Jurídica Principal

La controversia jurídica se centra en resolver dos aspectos fundamentales del seguro de daños agrícolas.

En primer lugar, si ante discrepancias que exceden la mera liquidación económica del daño (como la discusión sobre el origen, la fecha de ocurrencia del siniestro o las partes afectadas de la planta) es obligatorio agotar el procedimiento de designación de peritos del artículo 38 de la LCS o si cabe acudir directamente a la vía judicial.

En segundo lugar, bajo qué parámetros de la sana crítica (artículo 348 de la LEC) debe el tribunal valorar dictámenes periciales contradictorios cuando una aseguradora niega la capacidad de la fauna para dañar ciertas partes del cultivo.

Razonamiento del Tribunal

La Sala aborda en primer término la excepción procesal sobre el artículo 38 de la LCS.

Fundamentándose en la doctrina del Tribunal Supremo (singularmente la STS 575/2021, de 26 de julio), el tribunal recuerda que el procedimiento pericial extrajudicial obligatorio se limita de forma estricta a la cuantificación del daño cuando la existencia y cobertura del siniestro están aceptadas.

Si la aseguradora cuestiona las circunstancias del origen, las fechas o niega la existencia del daño en sí, la controversia tiene carácter jurídico y las partes son plenamente libres de someter la resolución del conflicto directamente a los tribunales.

En cuanto al análisis del fondo del asunto, la Sala realiza una exhaustiva valoración de los informes periciales en liza.

El tribunal analiza las alegaciones de Agroseguro y considera que existen notables contradicciones en las conclusiones de sus peritos.

Mientras los técnicos de la aseguradora sostenían que los conejos no comen bulbos de cebolla por su toxicidad y que el daño se limitaba a los bordes de la finca en fases tempranas, las pruebas aportadas por el perito del actor, Sr. Javier, demostraron mediante detallados reportajes fotográficos que los conejos continuaron mordiendo y royendo tanto las hojas como los propios bulbos de las cebollas durante los meses de agosto y septiembre de 2022, afectando al calibre del producto final.

Al resultar el informe del Sr. Javier mucho más coherente, racional y descriptivo de la evolución real de la plantación, el tribunal lo acoge de forma íntegra.

La ratio decidendi de la sentencia determina que:

“el Juez es soberano para optar sobre aquél o aquéllos que estime más convincentes u objetivos, es decir, que ofrezcan una mayor aproximación a la realidad de los hechos, valorando entre otros factores la cualificación técnica de los peritos y sus conocimientos en atención a la naturaleza de la cuestión debatida”.

Decisión del Tribunal

La Audiencia Provincial de Cuenca desestima el recurso de apelación interpuesto por AGROSEGURO, S.A. y confirma en todos sus extremos la sentencia dictada por el Juzgado de Primera Instancia e Instrucción nº 1 de San Clemente.

Condena a la aseguradora al pago de los 71.491,92 euros adeudados más el interés legal, le impone las costas procesales de la segunda instancia y decreta la pérdida del depósito constituido para recurrir.

Conclusión

En el marco de los seguros agrarios, la discrepancia sobre el origen y evolución de los daños en los cultivos permite a las partes eludir el procedimiento del artículo 38 de la LCS. Se puede acudir directamente a la vía judicial, donde los tribunales gozan de plena soberanía para valorar las periciales contradictorias conforme a la sana crítica, siendo especialmente relevante la valoración judicial de aquellos informes que presenten de forma gráfica, lógica y coherente los daños acreditados.

Consulte su caso ahora

The post Abogado reclamar indemnización seguro agrario: Sentencia first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/FfQG5h7
via IFTTThttps://ift.tt/uZQoYwE

domingo, 18 de octubre de 2026

Abogado reclamar legado herencia: Conoce Sentencia

abogado reclamar legado herencia

Cuando existe un legado en una herencia y surgen dudas sobre su alcance, su posible extinción o los derechos que pueden corresponder a los sucesores del legatario, conviene analizar con detalle el testamento y las circunstancias del caso. Un abogado reclamar legado herencia puede estudiar la documentación disponible, interpretar las disposiciones testamentarias y valorar las posibles vías jurídicas aplicables. La Sentencia 325/2026 de la Audiencia Provincial de Zaragoza aborda precisamente una controversia sobre un legado relacionado con el valor de una farmacia y ofrece criterios relevantes sobre su naturaleza y posible extinción. En este artículo analizamos las claves de la resolución.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Zaragoza.
  • Sección: 4.
  • Fecha: 15 de junio de 2026.
  • Nº de Resolución: 325/2026.

Antecedentes 

El 1 de diciembre de 2010, Dª Rosaura transmitió mediante escritura notarial el negocio de farmacia del que era titular por un importe total de 1.397.000 euros. Meses después, el 13 de julio de 2011, otorgó su último testamento en el que dispuso un legado a favor de su hermana, Dª Vicenta, consistente en “la mitad del valor del traspaso de la farmacia” (equivalente a 698.500 euros) junto con los derechos que le correspondieran sobre un piso.

En el mismo testamento, instituyó como heredera universal del remanente de sus bienes a la Fundación Canfranc.

Simultáneamente, la testadora otorgó un amplio poder de representación y administración de su patrimonio financiero a favor de D. Carlos Jesús y Dª Lorena (hijo y sobrina de la legataria Dª Vicenta).

Al amparo de este poder, y en vida de la causante, los apoderados gestionaron de forma directa el capital obtenido de la venta de la farmacia, realizando diversas inversiones, constituyendo seguros y rentas vitalicias, y consumiendo los fondos de las cuentas corrientes.

Doña Rosaura falleció el 9 de septiembre de 2016.

Posteriormente, el 17 de febrero de 2018, falleció su hermana y legataria, Dª Vicenta, sin haber otorgado testamento, dejando como coherederos a sus cinco hijos. Al aceptar la herencia de la causante bajo beneficio de inventario el 8 de mayo de 2019, la heredera (Fundación Canfranc) constató que el dinero del traspaso de la farmacia ya no existía en el caudal relicto.

Dos de los coherederos de la legataria, D. Amadeo y D. Hernan, interpusieron una demanda reclamando a la Fundación el pago de 187.629,00 euros a cada uno de ellos, alegando que se trataba de su parte correspondiente del legado.

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia número 3 de Zaragoza dictó sentencia el 13 de mayo de 2024.

El juez tuvo por desistido del proceso a D. Amadeo y desestimó la demanda interpuesta por D. Hernan, absolviendo a la Fundación Canfranc con imposición de costas al actor.

El juzgador determinó que el legado era de cosa cierta y determinada, el cual se había extinguido por haberse consumido y dispuesto de la totalidad del capital en vida de la testadora por parte de los apoderados de la propia familia de la legataria.

Audiencia Provincial

El demandante, D. Hernan, interpuso recurso de apelación alegando que el legado era genérico de dinero (lo que obligaría a la heredera a pagarlo con independencia de que existieran fondos en la herencia) y denunciando un error en la valoración de la prueba sobre el consumo del dinero en vida de la causante.

La Audiencia Provincial de Zaragoza ha estimado únicamente en parte el recurso de apelación.

Cuestión Jurídica Principal

La controversia jurídica se centra en determinar la naturaleza y el alcance del legado otorgado en el testamento (“la mitad del valor del traspaso de la farmacia”).

Se debate si debe calificarse como un legado de dinero genérico (regulado en el artículo 886 del Código Civil) o como un legado de cosa cierta y determinada.

La cuestión clave es si el consumo total del capital del traspaso en vida de la testadora —bajo la gestión de familiares de la propia legataria mediante un poder general— extingue la eficacia del legado conforme a los artículos 869 y 878 del Código Civil, impidiendo que el derecho se transmita a los herederos de la legataria.

Razonamiento del Tribunal

La Sala desestima la pretensión de fondo del apelante y ratifica que el legado no era de dinero indeterminado, sino de cosa cierta y perfectamente delimitada (la parte del precio de venta de un negocio concreto).

El tribunal descarta que existiera un crédito exigible frente a la herencia al quedar acreditado mediante prueba pericial contable que el patrimonio de Doña Rosaura sufrió una merma de más de 500.000 euros debido a los gastos asistenciales, médicos y residenciales que fueron atendidos con los fondos del traspaso de la farmacia.

El tribunal argumenta que dicha administración fue realizada con el consentimiento de la causante por los apoderados de la propia familia del demandante, de forma que el dinero fue dispuesto en vida de la testadora para atender, entre otros conceptos, gastos asistenciales, médicos y residenciales.

Por consiguiente, al no integrarse cantidad alguna de dicho traspaso en el caudal hereditario tras el fallecimiento, el legado quedó extinguido por falta de objeto.

La ratio decidendi de la sentencia establece que:

“la enajenación, por cualquier título, del bien objeto del legado, llevada a efecto por el propio testador, debe entenderse como acto jurídico inequívoco de su voluntad de dejarlo sin efecto, de manera tal que la misma libertad que determinó la constitución del legado permite ahora privarle de eficacia mediante un negocio jurídico de tal clase, que constituye una expresión tácita de revocación”.

Decisión del Tribunal

La Audiencia Provincial de Zaragoza estima únicamente en parte el recurso de apelación interpuesto por D. Hernan.

La Sala revoca  la condena en costas de la primera instancia, declarando que no procede la imposición de las costas procesales a ninguno de los litigantes en ninguna de las dos instancias.

El tribunal justifica este pronunciamiento excepcional al apreciar la existencia de notables dudas y una gran complejidad, tanto de hecho como de derecho, en la valoración del destino de los fondos familiares.

Se confirma la sentencia del juzgado de instancia en todo lo demás.

Conclusión

La Sentencia 325/2026 considera que, en las circunstancias concretas analizadas, el legado vinculado al valor obtenido por la venta de la farmacia quedó extinguido al haberse dispuesto de esos fondos en vida de la testadora.

Consulte su caso ahora

The post Abogado reclamar legado herencia: Conoce Sentencia first appeared on Burguera Abogados.

https://ift.tt/KRq9nIC

abogado reclamar legado herencia

Cuando existe un legado en una herencia y surgen dudas sobre su alcance, su posible extinción o los derechos que pueden corresponder a los sucesores del legatario, conviene analizar con detalle el testamento y las circunstancias del caso. Un abogado reclamar legado herencia puede estudiar la documentación disponible, interpretar las disposiciones testamentarias y valorar las posibles vías jurídicas aplicables. La Sentencia 325/2026 de la Audiencia Provincial de Zaragoza aborda precisamente una controversia sobre un legado relacionado con el valor de una farmacia y ofrece criterios relevantes sobre su naturaleza y posible extinción. En este artículo analizamos las claves de la resolución.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Zaragoza.
  • Sección: 4.
  • Fecha: 15 de junio de 2026.
  • Nº de Resolución: 325/2026.

Antecedentes 

El 1 de diciembre de 2010, Dª Rosaura transmitió mediante escritura notarial el negocio de farmacia del que era titular por un importe total de 1.397.000 euros. Meses después, el 13 de julio de 2011, otorgó su último testamento en el que dispuso un legado a favor de su hermana, Dª Vicenta, consistente en “la mitad del valor del traspaso de la farmacia” (equivalente a 698.500 euros) junto con los derechos que le correspondieran sobre un piso.

En el mismo testamento, instituyó como heredera universal del remanente de sus bienes a la Fundación Canfranc.

Simultáneamente, la testadora otorgó un amplio poder de representación y administración de su patrimonio financiero a favor de D. Carlos Jesús y Dª Lorena (hijo y sobrina de la legataria Dª Vicenta).

Al amparo de este poder, y en vida de la causante, los apoderados gestionaron de forma directa el capital obtenido de la venta de la farmacia, realizando diversas inversiones, constituyendo seguros y rentas vitalicias, y consumiendo los fondos de las cuentas corrientes.

Doña Rosaura falleció el 9 de septiembre de 2016.

Posteriormente, el 17 de febrero de 2018, falleció su hermana y legataria, Dª Vicenta, sin haber otorgado testamento, dejando como coherederos a sus cinco hijos. Al aceptar la herencia de la causante bajo beneficio de inventario el 8 de mayo de 2019, la heredera (Fundación Canfranc) constató que el dinero del traspaso de la farmacia ya no existía en el caudal relicto.

Dos de los coherederos de la legataria, D. Amadeo y D. Hernan, interpusieron una demanda reclamando a la Fundación el pago de 187.629,00 euros a cada uno de ellos, alegando que se trataba de su parte correspondiente del legado.

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia número 3 de Zaragoza dictó sentencia el 13 de mayo de 2024.

El juez tuvo por desistido del proceso a D. Amadeo y desestimó la demanda interpuesta por D. Hernan, absolviendo a la Fundación Canfranc con imposición de costas al actor.

El juzgador determinó que el legado era de cosa cierta y determinada, el cual se había extinguido por haberse consumido y dispuesto de la totalidad del capital en vida de la testadora por parte de los apoderados de la propia familia de la legataria.

Audiencia Provincial

El demandante, D. Hernan, interpuso recurso de apelación alegando que el legado era genérico de dinero (lo que obligaría a la heredera a pagarlo con independencia de que existieran fondos en la herencia) y denunciando un error en la valoración de la prueba sobre el consumo del dinero en vida de la causante.

La Audiencia Provincial de Zaragoza ha estimado únicamente en parte el recurso de apelación.

Cuestión Jurídica Principal

La controversia jurídica se centra en determinar la naturaleza y el alcance del legado otorgado en el testamento (“la mitad del valor del traspaso de la farmacia”).

Se debate si debe calificarse como un legado de dinero genérico (regulado en el artículo 886 del Código Civil) o como un legado de cosa cierta y determinada.

La cuestión clave es si el consumo total del capital del traspaso en vida de la testadora —bajo la gestión de familiares de la propia legataria mediante un poder general— extingue la eficacia del legado conforme a los artículos 869 y 878 del Código Civil, impidiendo que el derecho se transmita a los herederos de la legataria.

Razonamiento del Tribunal

La Sala desestima la pretensión de fondo del apelante y ratifica que el legado no era de dinero indeterminado, sino de cosa cierta y perfectamente delimitada (la parte del precio de venta de un negocio concreto).

El tribunal descarta que existiera un crédito exigible frente a la herencia al quedar acreditado mediante prueba pericial contable que el patrimonio de Doña Rosaura sufrió una merma de más de 500.000 euros debido a los gastos asistenciales, médicos y residenciales que fueron atendidos con los fondos del traspaso de la farmacia.

El tribunal argumenta que dicha administración fue realizada con el consentimiento de la causante por los apoderados de la propia familia del demandante, de forma que el dinero fue dispuesto en vida de la testadora para atender, entre otros conceptos, gastos asistenciales, médicos y residenciales.

Por consiguiente, al no integrarse cantidad alguna de dicho traspaso en el caudal hereditario tras el fallecimiento, el legado quedó extinguido por falta de objeto.

La ratio decidendi de la sentencia establece que:

“la enajenación, por cualquier título, del bien objeto del legado, llevada a efecto por el propio testador, debe entenderse como acto jurídico inequívoco de su voluntad de dejarlo sin efecto, de manera tal que la misma libertad que determinó la constitución del legado permite ahora privarle de eficacia mediante un negocio jurídico de tal clase, que constituye una expresión tácita de revocación”.

Decisión del Tribunal

La Audiencia Provincial de Zaragoza estima únicamente en parte el recurso de apelación interpuesto por D. Hernan.

La Sala revoca  la condena en costas de la primera instancia, declarando que no procede la imposición de las costas procesales a ninguno de los litigantes en ninguna de las dos instancias.

El tribunal justifica este pronunciamiento excepcional al apreciar la existencia de notables dudas y una gran complejidad, tanto de hecho como de derecho, en la valoración del destino de los fondos familiares.

Se confirma la sentencia del juzgado de instancia en todo lo demás.

Conclusión

La Sentencia 325/2026 considera que, en las circunstancias concretas analizadas, el legado vinculado al valor obtenido por la venta de la farmacia quedó extinguido al haberse dispuesto de esos fondos en vida de la testadora.

Consulte su caso ahora

The post Abogado reclamar legado herencia: Conoce Sentencia first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/KRq9nIC
via IFTTThttps://ift.tt/dSmBcCt

jueves, 15 de octubre de 2026

Abogado reclamar indemnización concurso culpable

Abogado reclamar indemnización concurso culpable

Una transferencia de fondos sin justificar, una operación con una sociedad vinculada o una irregularidad contable pueden tener consecuencias relevantes cuando una empresa se encuentra en concurso de acreedores. Si existe una controversia sobre quién debe responder por los daños ocasionados, un abogado reclamar indemnización concurso culpable puede analizar las circunstancias del procedimiento, la documentación disponible y la actuación de las personas o sociedades implicadas. La Sentencia 474/2026 de la Audiencia Provincial de Zaragoza aborda precisamente los límites de la responsabilidad de una sociedad considerada cómplice y de sus administradores.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Zaragoza.
  • Sección: 5.
  • Fecha: 1 de julio de 2026.
  • Nº de Resolución: 474/2026.

Antecedentes

La mercantil VELCONI S.A., dedicada a la venta de automóviles, entró en concurso de acreedores tras perder la concesión de vehículos de la marca FIAT. Al verse privada de la gestión directa de la financiación a clientes en condiciones ventajosas, la administración de la sociedad articuló una operativa financiera e instrumental a través de una mercantil vinculada e inactiva, MINIMAX IDEAS S.L. (MINIMAX), que contaba con el alquiler de vehículos en su objeto social.

La operativa consistió en canalizar las operaciones de financiación de VELCONI S.A. por medio de MINIMAX.

Una vez que esta última percibía las sumas de las entidades financieras, realizaba transferencias de retorno a favor de la concursada.

Sin embargo, la Administración Concursal constató que, a partir de octubre de 2023 y encontrándose VELCONI S.A. en un estado de insolvencia actual, se realizaron traspasos de tesorería y transferencias unilaterales desde la concursada a favor de MINIMAX por un importe total de 486.062,02 euros.

Estas operaciones financieras se asentaron contablemente en la cuenta del Grupo 5 del PGC sin facturas, albaranes, pedidos ni soporte documental alguno que acreditara su causa o justificación.

El saldo deudor definitivo en contra de MINIMAX quedó fijado en 342.185,52 euros.

Adicionalmente, se detectó una condonación de deuda mediante el “deterioro a cero” del crédito por préstamo a largo plazo que VELCONI S.A. mantenía frente a MINIMAX por importe de 268.062,41 euros, y se omitieron datos relativos a la vinculación societaria de ambas mercantiles (cuyos administradores y socios eran parcialmente coincidentes) en la Memoria presentada con la solicitud del concurso.

Tramitación Judicial

Primera instancia

El Juzgado de lo Mercantil nº 2 de Zaragoza (Autos de Incidente Concursal de Oposición a la Calificación del Concurso 147/2024-1) dictó sentencia el 2 de abril de 2025.

El juzgado calificó el concurso de VELCONI S.A. como culpable.

Declaró a D. Bernardo (administrador) como persona afectada por la calificación, inhabilitándole por dos años y privándole de derechos de acreedor.

Asimismo, declaró como cómplices a MINIMAX, a sus administradores (D. Bernardo y los herederos del fallecido D. Torcuato) y a D. Conrado (vicesecretario de MINIMAX).

Finalmente, condenó a todos ellos a indemnizar de forma solidaria a VELCONI S.A. en la suma de 610.247,93 euros en concepto de daños y perjuicios (déficit concursal).

Audiencia Provincial

La concursada VELCONI S.A., D. Bernardo y D. Conrado interpusieron recursos de apelación alegando, entre otros motivos, la inexistencia de salidas fraudulentas, la falta de dolo o negligencia grave en la contabilidad y la ausencia de facultades reales de administración de D. Conrado en la sociedad vinculada.

La Audiencia Provincial de Zaragoza ha estimado parcialmente los recursos de apelación.

Cuestión Jurídica Principal

La controversia jurídica radica en definir el alcance y los límites de la responsabilidad por complicidad en la sección de calificación de un concurso de acreedores (conforme a los artículos 442, 443 y 455 del Texto Refundido de la Ley Concursal).

El tribunal analiza si la participación de una sociedad vinculada (MINIMAX) en una red de transferencias injustificadas que agravan la insolvencia de la concursada justifica calificarla como cómplice, y si dicha calificación debe extenderse de forma automática a los administradores físicos de dicha sociedad o a cargos nominales (como un vicesecretario) desprovistos de facultades reales de dirección o ejecución.

Razonamiento del Tribunal

La Sala confirma plenamente la calificación del concurso como culpable por la existencia de salidas fraudulentas de bienes y de irregularidades contables relevantes (Art. 443.2º y 5º TRLC).

El tribunal razona que las transferencias financieras masivas realizadas a favor de MINIMAX en situación de insolvencia carecían de justificación y de documentación mercantil de soporte, lo que impidió reconstruir con exactitud la actividad económica del deudor, provocando un desvalor idóneo para agravar la insolvencia de VELCONI S.A.

No obstante, la Sala revoca la declaración de complicidad respecto a las personas físicas de la mercantil vinculada.

En cuanto a D. Conrado, las pruebas testificales y de vida laboral acreditaron que era un simple empleado de la empresa que figuraba como vicesecretario de forma meramente nominal y carecía de facultades de disposición o gestión.

Respecto a D. Bernardo y los herederos de D. Torcuato, el tribunal aclara que la responsabilidad civil derivada de la complicidad debe atribuirse directamente a la persona jurídica (MINIMAX) que captó las transferencias fraudulentas, y no a sus administradores orgánicos, salvo que se demuestre una actuación dolosa o gravemente negligente cometida a título puramente individual y distinta de la gestión social ordinaria de la mercantil cómplice.

La ratio decidendi de la sentencia establece que:

“la complicidad puede predicarse de las personas naturales y de las jurídicas, y en este último caso la conducta que se sujeta a examen deberá ser realizada mediante la actuación de sus representantes orgánicos. En este sentido, no puede imputarse a los representantes, sino a la sociedad, la actuación cometida”.

Consecuentemente, el tribunal confirma la condición de cómplice únicamente de la mercantil MINIMAX, ya que reunía los dos requisitos de la complicidad exigidos por la jurisprudencia (STS 5/2016, de 27 de enero): la cooperación relevante en la conducta de la concursada y la actuación con conocimiento del perjuicio patrimonial (dolo) al recepcionar fondos sin causa justificada.

Decisión del Tribunal

La Audiencia Provincial de Zaragoza estima parcialmente los recursos de apelación de VELCONI S.A. y D. Bernardo, y estima totalmente el recurso de D. Conrado. El tribunal resuelve:

  1. Absolver a D. Conrado de la acción de complicidad.
  2. Absolver a D. Bernardo y a los herederos de D. Torcuato de ser declarados cómplices en su calidad de administradores de MINIMAX IDEAS S.L. (manteniéndose a D. Bernardo como persona afectada por su gestión directa en la concursada VELCONI S.A.).
  3. Fijar la indemnización de daños y perjuicios de la que deben responder solidariamente las personas afectadas (D. Bernardo) y la cómplice (MINIMAX) en la cuantía del perjuicio real causado a la masa, que se reduce a 342.185,52 euros (coincidente con el saldo de las transferencias no justificadas).
  4. No realizar especial pronunciamiento sobre las costas procesales de ambas instancias.

Conclusión

La declaración de complicidad en un concurso culpable por conductas de vaciamiento patrimonial recae directamente sobre la sociedad vinculada a la que se atribuye la recepción de los fondos sin causa justificada. No se extiende de forma refleja a sus administradores o apoderados nominales si no se acredita una actuación dolosa o gravemente negligente individualizada de los mismos ajena al propio actuar de la persona jurídica.

Consulte su caso ahora

The post Abogado reclamar indemnización concurso culpable first appeared on Burguera Abogados.

https://ift.tt/DVAwJBi

Abogado reclamar indemnización concurso culpable

Una transferencia de fondos sin justificar, una operación con una sociedad vinculada o una irregularidad contable pueden tener consecuencias relevantes cuando una empresa se encuentra en concurso de acreedores. Si existe una controversia sobre quién debe responder por los daños ocasionados, un abogado reclamar indemnización concurso culpable puede analizar las circunstancias del procedimiento, la documentación disponible y la actuación de las personas o sociedades implicadas. La Sentencia 474/2026 de la Audiencia Provincial de Zaragoza aborda precisamente los límites de la responsabilidad de una sociedad considerada cómplice y de sus administradores.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Zaragoza.
  • Sección: 5.
  • Fecha: 1 de julio de 2026.
  • Nº de Resolución: 474/2026.

Antecedentes

La mercantil VELCONI S.A., dedicada a la venta de automóviles, entró en concurso de acreedores tras perder la concesión de vehículos de la marca FIAT. Al verse privada de la gestión directa de la financiación a clientes en condiciones ventajosas, la administración de la sociedad articuló una operativa financiera e instrumental a través de una mercantil vinculada e inactiva, MINIMAX IDEAS S.L. (MINIMAX), que contaba con el alquiler de vehículos en su objeto social.

La operativa consistió en canalizar las operaciones de financiación de VELCONI S.A. por medio de MINIMAX.

Una vez que esta última percibía las sumas de las entidades financieras, realizaba transferencias de retorno a favor de la concursada.

Sin embargo, la Administración Concursal constató que, a partir de octubre de 2023 y encontrándose VELCONI S.A. en un estado de insolvencia actual, se realizaron traspasos de tesorería y transferencias unilaterales desde la concursada a favor de MINIMAX por un importe total de 486.062,02 euros.

Estas operaciones financieras se asentaron contablemente en la cuenta del Grupo 5 del PGC sin facturas, albaranes, pedidos ni soporte documental alguno que acreditara su causa o justificación.

El saldo deudor definitivo en contra de MINIMAX quedó fijado en 342.185,52 euros.

Adicionalmente, se detectó una condonación de deuda mediante el “deterioro a cero” del crédito por préstamo a largo plazo que VELCONI S.A. mantenía frente a MINIMAX por importe de 268.062,41 euros, y se omitieron datos relativos a la vinculación societaria de ambas mercantiles (cuyos administradores y socios eran parcialmente coincidentes) en la Memoria presentada con la solicitud del concurso.

Tramitación Judicial

Primera instancia

El Juzgado de lo Mercantil nº 2 de Zaragoza (Autos de Incidente Concursal de Oposición a la Calificación del Concurso 147/2024-1) dictó sentencia el 2 de abril de 2025.

El juzgado calificó el concurso de VELCONI S.A. como culpable.

Declaró a D. Bernardo (administrador) como persona afectada por la calificación, inhabilitándole por dos años y privándole de derechos de acreedor.

Asimismo, declaró como cómplices a MINIMAX, a sus administradores (D. Bernardo y los herederos del fallecido D. Torcuato) y a D. Conrado (vicesecretario de MINIMAX).

Finalmente, condenó a todos ellos a indemnizar de forma solidaria a VELCONI S.A. en la suma de 610.247,93 euros en concepto de daños y perjuicios (déficit concursal).

Audiencia Provincial

La concursada VELCONI S.A., D. Bernardo y D. Conrado interpusieron recursos de apelación alegando, entre otros motivos, la inexistencia de salidas fraudulentas, la falta de dolo o negligencia grave en la contabilidad y la ausencia de facultades reales de administración de D. Conrado en la sociedad vinculada.

La Audiencia Provincial de Zaragoza ha estimado parcialmente los recursos de apelación.

Cuestión Jurídica Principal

La controversia jurídica radica en definir el alcance y los límites de la responsabilidad por complicidad en la sección de calificación de un concurso de acreedores (conforme a los artículos 442, 443 y 455 del Texto Refundido de la Ley Concursal).

El tribunal analiza si la participación de una sociedad vinculada (MINIMAX) en una red de transferencias injustificadas que agravan la insolvencia de la concursada justifica calificarla como cómplice, y si dicha calificación debe extenderse de forma automática a los administradores físicos de dicha sociedad o a cargos nominales (como un vicesecretario) desprovistos de facultades reales de dirección o ejecución.

Razonamiento del Tribunal

La Sala confirma plenamente la calificación del concurso como culpable por la existencia de salidas fraudulentas de bienes y de irregularidades contables relevantes (Art. 443.2º y 5º TRLC).

El tribunal razona que las transferencias financieras masivas realizadas a favor de MINIMAX en situación de insolvencia carecían de justificación y de documentación mercantil de soporte, lo que impidió reconstruir con exactitud la actividad económica del deudor, provocando un desvalor idóneo para agravar la insolvencia de VELCONI S.A.

No obstante, la Sala revoca la declaración de complicidad respecto a las personas físicas de la mercantil vinculada.

En cuanto a D. Conrado, las pruebas testificales y de vida laboral acreditaron que era un simple empleado de la empresa que figuraba como vicesecretario de forma meramente nominal y carecía de facultades de disposición o gestión.

Respecto a D. Bernardo y los herederos de D. Torcuato, el tribunal aclara que la responsabilidad civil derivada de la complicidad debe atribuirse directamente a la persona jurídica (MINIMAX) que captó las transferencias fraudulentas, y no a sus administradores orgánicos, salvo que se demuestre una actuación dolosa o gravemente negligente cometida a título puramente individual y distinta de la gestión social ordinaria de la mercantil cómplice.

La ratio decidendi de la sentencia establece que:

“la complicidad puede predicarse de las personas naturales y de las jurídicas, y en este último caso la conducta que se sujeta a examen deberá ser realizada mediante la actuación de sus representantes orgánicos. En este sentido, no puede imputarse a los representantes, sino a la sociedad, la actuación cometida”.

Consecuentemente, el tribunal confirma la condición de cómplice únicamente de la mercantil MINIMAX, ya que reunía los dos requisitos de la complicidad exigidos por la jurisprudencia (STS 5/2016, de 27 de enero): la cooperación relevante en la conducta de la concursada y la actuación con conocimiento del perjuicio patrimonial (dolo) al recepcionar fondos sin causa justificada.

Decisión del Tribunal

La Audiencia Provincial de Zaragoza estima parcialmente los recursos de apelación de VELCONI S.A. y D. Bernardo, y estima totalmente el recurso de D. Conrado. El tribunal resuelve:

  1. Absolver a D. Conrado de la acción de complicidad.
  2. Absolver a D. Bernardo y a los herederos de D. Torcuato de ser declarados cómplices en su calidad de administradores de MINIMAX IDEAS S.L. (manteniéndose a D. Bernardo como persona afectada por su gestión directa en la concursada VELCONI S.A.).
  3. Fijar la indemnización de daños y perjuicios de la que deben responder solidariamente las personas afectadas (D. Bernardo) y la cómplice (MINIMAX) en la cuantía del perjuicio real causado a la masa, que se reduce a 342.185,52 euros (coincidente con el saldo de las transferencias no justificadas).
  4. No realizar especial pronunciamiento sobre las costas procesales de ambas instancias.

Conclusión

La declaración de complicidad en un concurso culpable por conductas de vaciamiento patrimonial recae directamente sobre la sociedad vinculada a la que se atribuye la recepción de los fondos sin causa justificada. No se extiende de forma refleja a sus administradores o apoderados nominales si no se acredita una actuación dolosa o gravemente negligente individualizada de los mismos ajena al propio actuar de la persona jurídica.

Consulte su caso ahora

The post Abogado reclamar indemnización concurso culpable first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/DVAwJBi
via IFTTThttps://ift.tt/zofDSv1

miércoles, 14 de octubre de 2026

Abogado reclamar transferencia no autorizada Zaragoza

abogado reclamar transferencia no autorizada Zaragoza

Una transferencia bancaria no autorizada puede generar dudas sobre quién debe asumir el dinero perdido y qué opciones existen para reclamarlo. Si has sido víctima de un fraude mediante SMS, llamada telefónica u otra técnica de suplantación, un abogado reclamar transferencia no autorizada Zaragoza puede analizar las circunstancias de la operación, la actuación de la entidad bancaria y la documentación disponible para valorar las posibles vías legales en tu caso. La Sentencia 317/2026 de la Audiencia Provincial de Zaragoza aborda un supuesto de fraude mediante smishing y caller ID spoofing, en el que se discutió si la actuación del cliente constituía negligencia grave. A continuación, analizamos los criterios utilizados por el tribunal.

 Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Zaragoza.
  • Sección: 4.
  • Fecha: 12 de junio de 2026.
  • Nº de Resolución: 317/2026.

Antecedentes 

El Sr. Fernando era titular de una cuenta corriente en la entidad Ibercaja Banco S.A.

El 22 de marzo de 2023, recibió un SMS fraudulento en su teléfono móvil dentro de la misma línea de conversación o hilo habitual de mensajes que mantenía con el banco.

El mensaje le advertía de que un nuevo dispositivo se había vinculado a su cuenta desde Rumanía y le solicitaba verificar la operación pinchando en el enlace.

Al ver que procedía del canal de comunicación ordinario, el Sr. Fernando pinchó en el enlace, aunque no pudo acceder a la página.

Minutos más tarde, el Sr. Fernando recibió una llamada telefónica procedente de un número de teléfono identificado como NUM000.

Tras realizar una búsqueda rápida en Google, constató que dicho número correspondía efectivamente al teléfono de atención al cliente de Ibercaja.

Al contestar, una mujer identificada como “Marta”, que se presentó como trabajadora de la entidad, le informó de que alguien intentaba realizar una transferencia no autorizada desde su cuenta y le guió paso a paso para cancelarla.

Siguiendo sus instrucciones, el cliente introdujo sus claves de acceso y facilitó el código de confirmación SMS que acababa de recibir en su teléfono móvil.

Mediante este engaño, los ciberdelincuentes realizaron una transferencia no autorizada por importe de 6.000 euros con destino a una cuenta en Irlanda de la entidad Modulr, cuyo titular aparecía como Berta.

Al día siguiente, 23 de marzo de 2023, los estafadores intentaron realizar una segunda transferencia por otros 6.000 euros, pero la operación no se completó porque el Sr. Fernando se encontraba en urgencias hospitalarias y se negó a facilitar el nuevo código de confirmación recibido.

Tramitación Judicial

Primera Instancia

La Sección Civil del Tribunal de Instancia de Zaragoza (Plaza nº 9), en autos de Procedimiento Ordinario nº 0000560/2024-0, dictó sentencia el 26 de junio de 2024 estimando íntegramente la demanda interpuesta por el Sr. Fernando.

El juzgado condenó a Ibercaja Banco S.A. a abonar al demandante la cantidad de 6.000 euros, más los intereses legales y las costas del proceso, al apreciar que se trataba de una transferencia no autorizada y que no existía negligencia grave del usuario.

Audiencia Provincial

Ibercaja Banco S.A. interpuso recurso de apelación alegando error en la valoración de la prueba, sosteniendo que sus sistemas informáticos funcionaron correctamente y que el perjuicio se debió a la negligencia grave del cliente por facilitar voluntariamente sus claves personales y de firma electrónica.

La Audiencia Provincial de Zaragoza ha desestimado el recurso de apelación, confirmando la sentencia de instancia.

Cuestión Jurídica Principal

La controversia jurídica radica en determinar el régimen de responsabilidad y la carga de la prueba en los casos de transferencias bancarias fraudulentas cometidas mediante técnicas de ingeniería social como el phishing, smishing y spoofing telefónico.

El tribunal debe dilucidar si la conducta del cliente, al introducir sus claves de seguridad tras recibir un SMS en el hilo oficial del banco y una llamada que suplantaba el teléfono real de atención de la entidad, constituye una negligencia grave bajo el Real Decreto-ley 19/2018 de servicios de pago que exonere al banco de su obligación de reembolso.

Razonamiento del Tribunal

En este caso concreto, la Sala desestima el recurso y confirma la responsabilidad de la entidad financiera.

El tribunal razona que, conforme al Real Decreto-ley 19/2018 y la Directiva (UE) 2015/2366, el proveedor de servicios de pago asume una responsabilidad de naturaleza cuasi-objetiva por las operaciones no autorizadas, correspondiéndole a este probar que el usuario actuó con fraude o negligencia grave.

El mero registro y autenticación correcta de la operación no basta para exonerar al banco de responsabilidad.

El tribunal destaca que el engaño empleado por los ciberdelincuentes fue de una gran sofisticación técnica y perfección, al colocar el mensaje malicioso dentro de la línea de conversación habitual de Ibercaja y realizar la llamada telefónica simulando el número oficial de atención al cliente de la entidad (caller ID spoofing).

En estas circunstancias, no cabe exigir al usuario medio un nivel de conocimientos técnicos experto para detectar la falsedad, por lo que su credulidad y colaboración estaban plenamente justificadas por la apariencia de seguridad legítima.

Asimismo, la Sala reprocha a la entidad financiera que no implementara medidas automáticas de seguridad ni sistemas de detección de anomalías o alertas ante una transferencia de importe inusual y destino internacional.

De acuerdo con la doctrina del Tribunal Supremo (STS Civil de 9 de abril de 2025), el estándar de diligencia exigible a un banco no es el de un buen padre de familia, sino el de un ordenado y experto comerciante.

La ratio decidendi de la sentencia establece que:

“el hecho de que la filtración o el conocimiento de las claves por el tercero no sea imputable a la entidad bancaria tampoco la libera de obligación de responder ni traslada al usuario la obligación de soportar las pérdidas, ya que el proveedor de servicios de pago, además de demostrar que el servicio se prestó correctamente -lo que no sucedió-, debía acreditar la concurrencia de fraude o incumplimiento deliberado o gravemente negligente por parte del usuario”.

Asimismo, el tribunal confirma la doctrina sobre la naturaleza de la responsabilidad bancaria:

“la responsabilidad del proveedor de los servicios de pago, en los casos de operaciones no autorizadas o ejecutadas incorrectamente, tiene carácter cuasi objetivo”.

Decisión del Tribunal

La Audiencia Provincial de Zaragoza desestima íntegramente el recurso de apelación interpuesto por Ibercaja Banco S.A. y confirma en su totalidad la sentencia apelada del juzgado de instancia.

Condena a la entidad bancaria a abonar al Sr. Fernando la cantidad de 6.000 euros, más los intereses legales correspondientes desde la reclamación extrajudicial.

Impone a la entidad apelante el pago de las costas procesales de la segunda instancia y decreta la pérdida del depósito constituido para recurrir.

Conclusión

La responsabilidad del banco ante transferencias no autorizadas mediante smishing puede determinar, en determinadas circunstancias, la obligación de reintegrar los fondos sustraídos, especialmente cuando no se acredita una negligencia grave del cliente.

Consulte su caso ahora

The post Abogado reclamar transferencia no autorizada Zaragoza first appeared on Burguera Abogados.

https://ift.tt/OouHTAC

abogado reclamar transferencia no autorizada Zaragoza

Una transferencia bancaria no autorizada puede generar dudas sobre quién debe asumir el dinero perdido y qué opciones existen para reclamarlo. Si has sido víctima de un fraude mediante SMS, llamada telefónica u otra técnica de suplantación, un abogado reclamar transferencia no autorizada Zaragoza puede analizar las circunstancias de la operación, la actuación de la entidad bancaria y la documentación disponible para valorar las posibles vías legales en tu caso. La Sentencia 317/2026 de la Audiencia Provincial de Zaragoza aborda un supuesto de fraude mediante smishing y caller ID spoofing, en el que se discutió si la actuación del cliente constituía negligencia grave. A continuación, analizamos los criterios utilizados por el tribunal.

 Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Zaragoza.
  • Sección: 4.
  • Fecha: 12 de junio de 2026.
  • Nº de Resolución: 317/2026.

Antecedentes 

El Sr. Fernando era titular de una cuenta corriente en la entidad Ibercaja Banco S.A.

El 22 de marzo de 2023, recibió un SMS fraudulento en su teléfono móvil dentro de la misma línea de conversación o hilo habitual de mensajes que mantenía con el banco.

El mensaje le advertía de que un nuevo dispositivo se había vinculado a su cuenta desde Rumanía y le solicitaba verificar la operación pinchando en el enlace.

Al ver que procedía del canal de comunicación ordinario, el Sr. Fernando pinchó en el enlace, aunque no pudo acceder a la página.

Minutos más tarde, el Sr. Fernando recibió una llamada telefónica procedente de un número de teléfono identificado como NUM000.

Tras realizar una búsqueda rápida en Google, constató que dicho número correspondía efectivamente al teléfono de atención al cliente de Ibercaja.

Al contestar, una mujer identificada como “Marta”, que se presentó como trabajadora de la entidad, le informó de que alguien intentaba realizar una transferencia no autorizada desde su cuenta y le guió paso a paso para cancelarla.

Siguiendo sus instrucciones, el cliente introdujo sus claves de acceso y facilitó el código de confirmación SMS que acababa de recibir en su teléfono móvil.

Mediante este engaño, los ciberdelincuentes realizaron una transferencia no autorizada por importe de 6.000 euros con destino a una cuenta en Irlanda de la entidad Modulr, cuyo titular aparecía como Berta.

Al día siguiente, 23 de marzo de 2023, los estafadores intentaron realizar una segunda transferencia por otros 6.000 euros, pero la operación no se completó porque el Sr. Fernando se encontraba en urgencias hospitalarias y se negó a facilitar el nuevo código de confirmación recibido.

Tramitación Judicial

Primera Instancia

La Sección Civil del Tribunal de Instancia de Zaragoza (Plaza nº 9), en autos de Procedimiento Ordinario nº 0000560/2024-0, dictó sentencia el 26 de junio de 2024 estimando íntegramente la demanda interpuesta por el Sr. Fernando.

El juzgado condenó a Ibercaja Banco S.A. a abonar al demandante la cantidad de 6.000 euros, más los intereses legales y las costas del proceso, al apreciar que se trataba de una transferencia no autorizada y que no existía negligencia grave del usuario.

Audiencia Provincial

Ibercaja Banco S.A. interpuso recurso de apelación alegando error en la valoración de la prueba, sosteniendo que sus sistemas informáticos funcionaron correctamente y que el perjuicio se debió a la negligencia grave del cliente por facilitar voluntariamente sus claves personales y de firma electrónica.

La Audiencia Provincial de Zaragoza ha desestimado el recurso de apelación, confirmando la sentencia de instancia.

Cuestión Jurídica Principal

La controversia jurídica radica en determinar el régimen de responsabilidad y la carga de la prueba en los casos de transferencias bancarias fraudulentas cometidas mediante técnicas de ingeniería social como el phishing, smishing y spoofing telefónico.

El tribunal debe dilucidar si la conducta del cliente, al introducir sus claves de seguridad tras recibir un SMS en el hilo oficial del banco y una llamada que suplantaba el teléfono real de atención de la entidad, constituye una negligencia grave bajo el Real Decreto-ley 19/2018 de servicios de pago que exonere al banco de su obligación de reembolso.

Razonamiento del Tribunal

En este caso concreto, la Sala desestima el recurso y confirma la responsabilidad de la entidad financiera.

El tribunal razona que, conforme al Real Decreto-ley 19/2018 y la Directiva (UE) 2015/2366, el proveedor de servicios de pago asume una responsabilidad de naturaleza cuasi-objetiva por las operaciones no autorizadas, correspondiéndole a este probar que el usuario actuó con fraude o negligencia grave.

El mero registro y autenticación correcta de la operación no basta para exonerar al banco de responsabilidad.

El tribunal destaca que el engaño empleado por los ciberdelincuentes fue de una gran sofisticación técnica y perfección, al colocar el mensaje malicioso dentro de la línea de conversación habitual de Ibercaja y realizar la llamada telefónica simulando el número oficial de atención al cliente de la entidad (caller ID spoofing).

En estas circunstancias, no cabe exigir al usuario medio un nivel de conocimientos técnicos experto para detectar la falsedad, por lo que su credulidad y colaboración estaban plenamente justificadas por la apariencia de seguridad legítima.

Asimismo, la Sala reprocha a la entidad financiera que no implementara medidas automáticas de seguridad ni sistemas de detección de anomalías o alertas ante una transferencia de importe inusual y destino internacional.

De acuerdo con la doctrina del Tribunal Supremo (STS Civil de 9 de abril de 2025), el estándar de diligencia exigible a un banco no es el de un buen padre de familia, sino el de un ordenado y experto comerciante.

La ratio decidendi de la sentencia establece que:

“el hecho de que la filtración o el conocimiento de las claves por el tercero no sea imputable a la entidad bancaria tampoco la libera de obligación de responder ni traslada al usuario la obligación de soportar las pérdidas, ya que el proveedor de servicios de pago, además de demostrar que el servicio se prestó correctamente -lo que no sucedió-, debía acreditar la concurrencia de fraude o incumplimiento deliberado o gravemente negligente por parte del usuario”.

Asimismo, el tribunal confirma la doctrina sobre la naturaleza de la responsabilidad bancaria:

“la responsabilidad del proveedor de los servicios de pago, en los casos de operaciones no autorizadas o ejecutadas incorrectamente, tiene carácter cuasi objetivo”.

Decisión del Tribunal

La Audiencia Provincial de Zaragoza desestima íntegramente el recurso de apelación interpuesto por Ibercaja Banco S.A. y confirma en su totalidad la sentencia apelada del juzgado de instancia.

Condena a la entidad bancaria a abonar al Sr. Fernando la cantidad de 6.000 euros, más los intereses legales correspondientes desde la reclamación extrajudicial.

Impone a la entidad apelante el pago de las costas procesales de la segunda instancia y decreta la pérdida del depósito constituido para recurrir.

Conclusión

La responsabilidad del banco ante transferencias no autorizadas mediante smishing puede determinar, en determinadas circunstancias, la obligación de reintegrar los fondos sustraídos, especialmente cuando no se acredita una negligencia grave del cliente.

Consulte su caso ahora

The post Abogado reclamar transferencia no autorizada Zaragoza first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/OouHTAC
via IFTTThttps://ift.tt/d9IlW4h

martes, 13 de octubre de 2026

Abogado reclamar indemnización seguro D&O

abogado reclamar indemnización seguro D&O

Una reclamación contra un administrador puede generar una doble preocupación: responder personalmente por los daños que se le atribuyen y asumir los costes de su defensa. En estas situaciones, conocer el alcance de la póliza contratada resulta fundamental. Un abogado reclamar indemnización seguro D&O puede analizar las condiciones del seguro, las circunstancias del siniestro y la cobertura de los gastos de defensa para valorar las posibles vías de reclamación. La Sentencia 252/2026 de la Audiencia Provincial de Sevilla ofrece un ejemplo relevante sobre la responsabilidad civil de un administrador, la cobertura del seguro D&O y los límites de determinadas cláusulas de la póliza.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Sevilla.
  • Sección: 6ª.
  • Fecha: 14 de mayo de 2026.
  • Nº de Resolución: 252/2026.

Antecedentes 

La mercantil VIMAC S.A. suscribió el 25 de marzo de 2010 una póliza de seguro de Responsabilidad Civil de Administradores y Directivos (D&O) con la entidad AIG Europe Limited Sucursal en España, con vigencia hasta el 26 de marzo de 2017.

D. Tomás ejerció el cargo de Consejero Delegado Solidario de VIMAC S.A. desde el 24 de febrero de 2011 hasta el 30 de enero de 2016.

El 25 de enero de 2016, VIMAC S.A. concertó un contrato con la proveedora SEITSA para el suministro de materiales de cobre por un precio de 318.798,36 euros (IVA incluido), instrumentándose el pago mediante siete pagarés vencidos el 25 de enero de 2016.

Para garantizar este pago, VIMAC S.A. cedió a SEITSA futuros derechos de crédito derivados del contrato de obra NUM001 suscrito entre VIMAC S.A. y ADIF.

Sin embargo, la garantía resultó inefectiva debido a que VIMAC S.A. ya había cedido previamente la totalidad de esos mismos derechos de crédito a Bankia en febrero de 2012 por un importe máximo de 1.600.000 euros.

Al resultar impagados los pagarés y declararse VIMAC S.A. en concurso voluntario de acreedores el 28 de julio de 2016 (procedimiento concursal 625/2016), SEITSA inició acciones penales el 25 de mayo de 2016 contra D. Tomás por presuntos delitos de estafa agravada y falsedad documental.

Ante la gravedad de la acusación, D. Tomás comunicó el siniestro a la aseguradora en enero de 2017 y contrató a los despachos de abogados MA Abogados y, posteriormente, González-Franco para ejercer su defensa penal.

El 28 de enero de 2020, D. Tomás alcanzó un acuerdo transaccional con SEITSA por el cual le abonó de su propio patrimonio los 318.798,36 euros reclamados a cambio de que la proveedora renunciara a las acciones civiles en el proceso penal.

AIG se opuso a prestar su consentimiento para dicho acuerdo.

Tras celebrarse el juicio oral, D. Tomás fue absuelto de los cargos penales al no acreditarse dolo o maquinación fraudulenta.

D. Tomás demandó a AIG para recuperar los 318.798,36 euros abonados en la transacción y 82.171,16 euros en concepto de gastos de defensa (honorarios de abogados, procurador e informe pericial de KPMG valorado en 17.340 euros).

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia Nº 15 de Sevilla (Juicio Ordinario 311/2021) dictó sentencia el 9 de septiembre de 2022, estimando íntegramente la demanda de D. Tomás y condenando a AIG Europe Limited a abonar la suma de 400.969,46 euros, más los intereses moratorios del artículo 20 de la Ley de Contrato de Seguro (LCS) y las costas del proceso.

Audiencia Provincial

AIG interpuso recurso de apelación alegando que, al haber recaído una sentencia penal absolutoria, no existía pronunciamiento de responsabilidad civil que justificara la cobertura.

Sostuvo además que el perjuicio derivaba de una deuda contractual de VIMAC S.A., que la póliza excluía el dolo penal y que no se había recabado su consentimiento previo por escrito para el acuerdo transaccional ni para el exceso de los gastos de defensa.

La Audiencia Provincial de Sevilla ha desestimado el recurso de apelación.

Cuestión Jurídica Principal

La controversia jurídica consiste en determinar si el seguro D&O debe dar cobertura a un acuerdo transaccional suscrito de forma personal por un administrador para reparar un daño a un tercero cuando la aseguradora denegó injustificadamente su consentimiento.

Asimismo, se analiza si una sentencia absolutoria en vía penal por falta de dolo excluye la cobertura de la póliza por responsabilidad civil societaria cuando se constata un error de gestión negligente (como la doble cesión de crédito) y si las cláusulas que exigen la autorización previa y por escrito de la aseguradora para asumir gastos de defensa o transacciones pueden declararse nulas por resultar lesivas para el asegurado.

Razonamiento del Tribunal

La Sala desestima los argumentos planteados por AIG en su recurso de apelación.

El tribunal razona que la absolución en vía penal debido a la falta de dolo o de prueba de cargo suficiente no elimina la existencia de una conducta civilmente negligente del administrador bajo el artículo 236 de la Ley de Sociedades de Capital.

El hecho de realizar una doble cesión de crédito de ADIF (frustrando la garantía que se le ofrecía a SEITSA) constituyó un claro error de gestión imputable a D. Tomás que causó un perjuicio patrimonial directo al tercero.

El tribunal determina que la oposición de la aseguradora a consentir el acuerdo transaccional fue “injustificada”.

Aunque la aseguradora confiaba en una absolución penal, existía un riesgo evidente de que el acreedor ejercitara posteriormente la acción civil societaria de responsabilidad frente al administrador, por lo que el pacto que limitó el daño y evitó la acumulación de cuantiosos intereses y costas resultó altamente ventajoso.

Respecto a los gastos de defensa, la Sala rechaza que la falta de consentimiento previo autorice a la aseguradora a limitar discrecionalmente la cobertura.

El tribunal califica la cláusula que supedita la efectividad del derecho a la defensa al consentimiento discrecional de la aseguradora como lesiva y, por tanto, nula de pleno derecho bajo el artículo 3 de la LCS, ya que reduce desproporcionadamente los derechos del asegurado, dejándolo indefenso ante un proceso complejo.

La ratio decidendi de la sentencia establece que:

“Dentro del concepto de «lesivas» deben incluirse aquellas cláusulas que reducen considerablemente y de manera desproporcionada el derecho del asegurado, vaciándolo de contenido, de manera que es prácticamente imposible acceder a la cobertura del siniestro. En este caso, con independencia de que formalmente se exprese el consentimiento, la cláusula es nula en atención a su contenido”.

Asimismo, en relación con la oposición de la compañía al acuerdo transaccional, el tribunal concluye que:

“la oposición de la aseguradora a la aprobación del acuerdo transaccional es injustificada, pues, por más que en un principio los Letrados le transmitieran que la acción penal no tenía visos de prosperar… resulta evidente que tras una eventual sentencia absolutoria el perjudicado podría ejercitar una acción de responsabilidad civil frente al administrador con base en el art. 236 de la Ley de Sociedades de Capital”.

Decisión del Tribunal

La Audiencia Provincial de Sevilla desestima el recurso de apelación interpuesto por AIG Europe Limited Sucursal en España y confirma en su integridad la sentencia recurrida.

Condena a la aseguradora a abonar a D. Tomás la cuantía de 400.969,46 euros por el principal reclamado, ratifica la aplicación de los intereses moratorios del artículo 20 de la LCS (al no apreciar causa justificada para demorar el pago o no haber consignado el mínimo legal dentro de los tres meses del siniestro) e impone las costas procesales de la segunda instancia a la entidad apelante.

Conclusión

La libre absolución de un administrador en el orden penal por descarte de dolo no excluye la cobertura de su responsabilidad civil por negligencia profesional bajo un seguro D&O. 

Resulta nula por lesiva la oposición injustificada de la aseguradora a un acuerdo transaccional económicamente ventajoso o la limitación arbitraria de los gastos de defensa necesarios para salvaguardar sus derechos ante los tribunales.

Consulte su caso ahora

The post Abogado reclamar indemnización seguro D&O first appeared on Burguera Abogados.

https://ift.tt/MFjtBV5

abogado reclamar indemnización seguro D&O

Una reclamación contra un administrador puede generar una doble preocupación: responder personalmente por los daños que se le atribuyen y asumir los costes de su defensa. En estas situaciones, conocer el alcance de la póliza contratada resulta fundamental. Un abogado reclamar indemnización seguro D&O puede analizar las condiciones del seguro, las circunstancias del siniestro y la cobertura de los gastos de defensa para valorar las posibles vías de reclamación. La Sentencia 252/2026 de la Audiencia Provincial de Sevilla ofrece un ejemplo relevante sobre la responsabilidad civil de un administrador, la cobertura del seguro D&O y los límites de determinadas cláusulas de la póliza.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Audiencia Provincial de Sevilla.
  • Sección: 6ª.
  • Fecha: 14 de mayo de 2026.
  • Nº de Resolución: 252/2026.

Antecedentes 

La mercantil VIMAC S.A. suscribió el 25 de marzo de 2010 una póliza de seguro de Responsabilidad Civil de Administradores y Directivos (D&O) con la entidad AIG Europe Limited Sucursal en España, con vigencia hasta el 26 de marzo de 2017.

D. Tomás ejerció el cargo de Consejero Delegado Solidario de VIMAC S.A. desde el 24 de febrero de 2011 hasta el 30 de enero de 2016.

El 25 de enero de 2016, VIMAC S.A. concertó un contrato con la proveedora SEITSA para el suministro de materiales de cobre por un precio de 318.798,36 euros (IVA incluido), instrumentándose el pago mediante siete pagarés vencidos el 25 de enero de 2016.

Para garantizar este pago, VIMAC S.A. cedió a SEITSA futuros derechos de crédito derivados del contrato de obra NUM001 suscrito entre VIMAC S.A. y ADIF.

Sin embargo, la garantía resultó inefectiva debido a que VIMAC S.A. ya había cedido previamente la totalidad de esos mismos derechos de crédito a Bankia en febrero de 2012 por un importe máximo de 1.600.000 euros.

Al resultar impagados los pagarés y declararse VIMAC S.A. en concurso voluntario de acreedores el 28 de julio de 2016 (procedimiento concursal 625/2016), SEITSA inició acciones penales el 25 de mayo de 2016 contra D. Tomás por presuntos delitos de estafa agravada y falsedad documental.

Ante la gravedad de la acusación, D. Tomás comunicó el siniestro a la aseguradora en enero de 2017 y contrató a los despachos de abogados MA Abogados y, posteriormente, González-Franco para ejercer su defensa penal.

El 28 de enero de 2020, D. Tomás alcanzó un acuerdo transaccional con SEITSA por el cual le abonó de su propio patrimonio los 318.798,36 euros reclamados a cambio de que la proveedora renunciara a las acciones civiles en el proceso penal.

AIG se opuso a prestar su consentimiento para dicho acuerdo.

Tras celebrarse el juicio oral, D. Tomás fue absuelto de los cargos penales al no acreditarse dolo o maquinación fraudulenta.

D. Tomás demandó a AIG para recuperar los 318.798,36 euros abonados en la transacción y 82.171,16 euros en concepto de gastos de defensa (honorarios de abogados, procurador e informe pericial de KPMG valorado en 17.340 euros).

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia Nº 15 de Sevilla (Juicio Ordinario 311/2021) dictó sentencia el 9 de septiembre de 2022, estimando íntegramente la demanda de D. Tomás y condenando a AIG Europe Limited a abonar la suma de 400.969,46 euros, más los intereses moratorios del artículo 20 de la Ley de Contrato de Seguro (LCS) y las costas del proceso.

Audiencia Provincial

AIG interpuso recurso de apelación alegando que, al haber recaído una sentencia penal absolutoria, no existía pronunciamiento de responsabilidad civil que justificara la cobertura.

Sostuvo además que el perjuicio derivaba de una deuda contractual de VIMAC S.A., que la póliza excluía el dolo penal y que no se había recabado su consentimiento previo por escrito para el acuerdo transaccional ni para el exceso de los gastos de defensa.

La Audiencia Provincial de Sevilla ha desestimado el recurso de apelación.

Cuestión Jurídica Principal

La controversia jurídica consiste en determinar si el seguro D&O debe dar cobertura a un acuerdo transaccional suscrito de forma personal por un administrador para reparar un daño a un tercero cuando la aseguradora denegó injustificadamente su consentimiento.

Asimismo, se analiza si una sentencia absolutoria en vía penal por falta de dolo excluye la cobertura de la póliza por responsabilidad civil societaria cuando se constata un error de gestión negligente (como la doble cesión de crédito) y si las cláusulas que exigen la autorización previa y por escrito de la aseguradora para asumir gastos de defensa o transacciones pueden declararse nulas por resultar lesivas para el asegurado.

Razonamiento del Tribunal

La Sala desestima los argumentos planteados por AIG en su recurso de apelación.

El tribunal razona que la absolución en vía penal debido a la falta de dolo o de prueba de cargo suficiente no elimina la existencia de una conducta civilmente negligente del administrador bajo el artículo 236 de la Ley de Sociedades de Capital.

El hecho de realizar una doble cesión de crédito de ADIF (frustrando la garantía que se le ofrecía a SEITSA) constituyó un claro error de gestión imputable a D. Tomás que causó un perjuicio patrimonial directo al tercero.

El tribunal determina que la oposición de la aseguradora a consentir el acuerdo transaccional fue “injustificada”.

Aunque la aseguradora confiaba en una absolución penal, existía un riesgo evidente de que el acreedor ejercitara posteriormente la acción civil societaria de responsabilidad frente al administrador, por lo que el pacto que limitó el daño y evitó la acumulación de cuantiosos intereses y costas resultó altamente ventajoso.

Respecto a los gastos de defensa, la Sala rechaza que la falta de consentimiento previo autorice a la aseguradora a limitar discrecionalmente la cobertura.

El tribunal califica la cláusula que supedita la efectividad del derecho a la defensa al consentimiento discrecional de la aseguradora como lesiva y, por tanto, nula de pleno derecho bajo el artículo 3 de la LCS, ya que reduce desproporcionadamente los derechos del asegurado, dejándolo indefenso ante un proceso complejo.

La ratio decidendi de la sentencia establece que:

“Dentro del concepto de «lesivas» deben incluirse aquellas cláusulas que reducen considerablemente y de manera desproporcionada el derecho del asegurado, vaciándolo de contenido, de manera que es prácticamente imposible acceder a la cobertura del siniestro. En este caso, con independencia de que formalmente se exprese el consentimiento, la cláusula es nula en atención a su contenido”.

Asimismo, en relación con la oposición de la compañía al acuerdo transaccional, el tribunal concluye que:

“la oposición de la aseguradora a la aprobación del acuerdo transaccional es injustificada, pues, por más que en un principio los Letrados le transmitieran que la acción penal no tenía visos de prosperar… resulta evidente que tras una eventual sentencia absolutoria el perjudicado podría ejercitar una acción de responsabilidad civil frente al administrador con base en el art. 236 de la Ley de Sociedades de Capital”.

Decisión del Tribunal

La Audiencia Provincial de Sevilla desestima el recurso de apelación interpuesto por AIG Europe Limited Sucursal en España y confirma en su integridad la sentencia recurrida.

Condena a la aseguradora a abonar a D. Tomás la cuantía de 400.969,46 euros por el principal reclamado, ratifica la aplicación de los intereses moratorios del artículo 20 de la LCS (al no apreciar causa justificada para demorar el pago o no haber consignado el mínimo legal dentro de los tres meses del siniestro) e impone las costas procesales de la segunda instancia a la entidad apelante.

Conclusión

La libre absolución de un administrador en el orden penal por descarte de dolo no excluye la cobertura de su responsabilidad civil por negligencia profesional bajo un seguro D&O. 

Resulta nula por lesiva la oposición injustificada de la aseguradora a un acuerdo transaccional económicamente ventajoso o la limitación arbitraria de los gastos de defensa necesarios para salvaguardar sus derechos ante los tribunales.

Consulte su caso ahora

The post Abogado reclamar indemnización seguro D&O first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/MFjtBV5
via IFTTThttps://ift.tt/38o9kxR

lunes, 12 de octubre de 2026

Abogado reclamar estafa bancaria Santander

abogado reclamar estafa bancaria Santander

Cuando una transferencia bancaria se realiza después de recibir un SMS aparentemente enviado por el banco y una llamada desde un número que realmente pertenece a la entidad, determinar quién debe asumir las pérdidas no siempre es sencillo. En estas situaciones, un abogado reclamar estafa bancaria Santander puede analizar cómo se produjo el engaño, qué sistemas de autenticación intervinieron y si la conducta del cliente puede considerarse realmente una negligencia grave. La Sentencia 370/2026 de la Audiencia Provincial de Cantabria aborda precisamente un caso de smishing y vishing en el que se reclamaban 4.975 euros, y ofrece criterios relevantes para valorar la responsabilidad de la entidad financiera ante operaciones no autorizadas.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Tribunal: Audiencia Provincial de Cantabria (Sede Santander).
  • Sección: 4.
  • Fecha: 1 de julio de 2026.
  • Nº de Resolución: 370/2026.

Antecedentes 

El cliente, D. Marcos, fue víctima de una sofisticada estafa informática que combinó técnicas de suplantación de mensajes de texto y de voz.

En un primer momento, el usuario confió en un SMS recibido en su teléfono móvil que simulaba proceder de su entidad, Bankinter S.A., y a través de un enlace facilitó sus claves de acceso a la banca digital (usuario y contraseña).

Posteriormente, recibió una llamada telefónica desde un número fijo oficial perteneciente a la propia entidad bancaria, en la que un tercero se hizo pasar por empleado de Bankinter para solicitarle, de forma verbal, los códigos de validación temporal que estaba recibiendo en su dispositivo móvil.

Mediante este engaño coordinado, los defraudadores realizaron transferencias no autorizadas desde su cuenta por un importe total de 4.975 euros.

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia número 12 de Santander dictó sentencia estimando íntegramente la demanda promovida por D. Marcos, condenando a Bankinter S.A. a reintegrar la suma defraudada de 4.975 euros, más los intereses legales y las costas procesales.

Audiencia Provincial

Bankinter S.A. interpuso recurso de apelación solicitando la revocación del fallo.

La entidad financiera alegó que el cliente se condujo con negligencia grave, argumentando que el SMS inicial era claramente sospechoso, que facilitó sus claves privadas voluntariamente y que proporcionó por teléfono los códigos de autorización de las transferencias a un tercero.

Cuestión Jurídica Principal

La controversia jurídica radica en determinar si el engaño sufrido por el usuario mediante la suplantación concurrente de dos canales oficiales del banco (smishing y vishing) puede calificarse como una negligencia grave bajo el Real Decreto-ley 19/2018 de servicios de pago.

El tribunal analiza si es exigible al cliente minorista detectar el fraude cuando la llamada telefónica fraudulenta procede, de manera real, de un número de teléfono que pertenece al propio banco, y si ello rompe el régimen de responsabilidad cuasi-objetiva de la entidad.

Razonamiento del Tribunal

La Sala desestima los argumentos de Bankinter y confirma la resolución de instancia.

El tribunal razona que, bajo la normativa de servicios de pago, la responsabilidad del banco no depende de su propia diligencia, sino de que logre acreditar que el cliente incurrió en fraude o negligencia grave en la custodia de sus elementos de seguridad.

El tribunal subraya que la suplantación de la identidad del banco en dos servicios de comunicación tan relevantes (el canal de SMS y el canal telefónico) reduce la entidad de la posible falta de cuidado del usuario, impidiendo tacharla de grave.

Era plenamente razonable que D. Marcos confiara en la llamada, pues esta procedía de un número de teléfono perteneciente a Bankinter.

Al existir una quiebra en la seguridad de los sistemas de comunicación de la propia entidad que indujo a error al cliente, la conducta del usuario no puede considerarse gravemente imprudente.

La ratio decidendi de la sentencia establece que:

“el título de imputación del proveedor de pagos no es la negligencia propia, sino la ausencia de negligencia grave imputable al ordenante del pago no autorizado”.

Decisión del Tribunal

La Audiencia Provincial de Cantabria desestima íntegramente el recurso de apelación de Bankinter S.A., confirmando en todas sus partes la sentencia del juzgado de instancia.

Condena a la entidad bancaria al reintegro de los 4.975 euros más los intereses legales, imponiéndole asimismo el pago de las costas procesales de la alzada.

Conclusión

En el caso analizado, la Audiencia Provincial de Cantabria consideró que la suplantación coordinada de los canales de SMS y del teléfono oficial de la entidad generó una apariencia de seguridad legítima que impedía calificar como grave la conducta del usuario, por lo que confirmó la obligación de Bankinter de reintegrar las cantidades correspondientes a las operaciones no autorizadas.

Consulte su caso ahora

The post Abogado reclamar estafa bancaria Santander first appeared on Burguera Abogados.

https://ift.tt/ezDCqL6

abogado reclamar estafa bancaria Santander

Cuando una transferencia bancaria se realiza después de recibir un SMS aparentemente enviado por el banco y una llamada desde un número que realmente pertenece a la entidad, determinar quién debe asumir las pérdidas no siempre es sencillo. En estas situaciones, un abogado reclamar estafa bancaria Santander puede analizar cómo se produjo el engaño, qué sistemas de autenticación intervinieron y si la conducta del cliente puede considerarse realmente una negligencia grave. La Sentencia 370/2026 de la Audiencia Provincial de Cantabria aborda precisamente un caso de smishing y vishing en el que se reclamaban 4.975 euros, y ofrece criterios relevantes para valorar la responsabilidad de la entidad financiera ante operaciones no autorizadas.

Consulte su caso ahora

Identificación de la Sentencia

  • Tribunal: Tribunal: Audiencia Provincial de Cantabria (Sede Santander).
  • Sección: 4.
  • Fecha: 1 de julio de 2026.
  • Nº de Resolución: 370/2026.

Antecedentes 

El cliente, D. Marcos, fue víctima de una sofisticada estafa informática que combinó técnicas de suplantación de mensajes de texto y de voz.

En un primer momento, el usuario confió en un SMS recibido en su teléfono móvil que simulaba proceder de su entidad, Bankinter S.A., y a través de un enlace facilitó sus claves de acceso a la banca digital (usuario y contraseña).

Posteriormente, recibió una llamada telefónica desde un número fijo oficial perteneciente a la propia entidad bancaria, en la que un tercero se hizo pasar por empleado de Bankinter para solicitarle, de forma verbal, los códigos de validación temporal que estaba recibiendo en su dispositivo móvil.

Mediante este engaño coordinado, los defraudadores realizaron transferencias no autorizadas desde su cuenta por un importe total de 4.975 euros.

Tramitación Judicial

Primera instancia

El Juzgado de Primera Instancia número 12 de Santander dictó sentencia estimando íntegramente la demanda promovida por D. Marcos, condenando a Bankinter S.A. a reintegrar la suma defraudada de 4.975 euros, más los intereses legales y las costas procesales.

Audiencia Provincial

Bankinter S.A. interpuso recurso de apelación solicitando la revocación del fallo.

La entidad financiera alegó que el cliente se condujo con negligencia grave, argumentando que el SMS inicial era claramente sospechoso, que facilitó sus claves privadas voluntariamente y que proporcionó por teléfono los códigos de autorización de las transferencias a un tercero.

Cuestión Jurídica Principal

La controversia jurídica radica en determinar si el engaño sufrido por el usuario mediante la suplantación concurrente de dos canales oficiales del banco (smishing y vishing) puede calificarse como una negligencia grave bajo el Real Decreto-ley 19/2018 de servicios de pago.

El tribunal analiza si es exigible al cliente minorista detectar el fraude cuando la llamada telefónica fraudulenta procede, de manera real, de un número de teléfono que pertenece al propio banco, y si ello rompe el régimen de responsabilidad cuasi-objetiva de la entidad.

Razonamiento del Tribunal

La Sala desestima los argumentos de Bankinter y confirma la resolución de instancia.

El tribunal razona que, bajo la normativa de servicios de pago, la responsabilidad del banco no depende de su propia diligencia, sino de que logre acreditar que el cliente incurrió en fraude o negligencia grave en la custodia de sus elementos de seguridad.

El tribunal subraya que la suplantación de la identidad del banco en dos servicios de comunicación tan relevantes (el canal de SMS y el canal telefónico) reduce la entidad de la posible falta de cuidado del usuario, impidiendo tacharla de grave.

Era plenamente razonable que D. Marcos confiara en la llamada, pues esta procedía de un número de teléfono perteneciente a Bankinter.

Al existir una quiebra en la seguridad de los sistemas de comunicación de la propia entidad que indujo a error al cliente, la conducta del usuario no puede considerarse gravemente imprudente.

La ratio decidendi de la sentencia establece que:

“el título de imputación del proveedor de pagos no es la negligencia propia, sino la ausencia de negligencia grave imputable al ordenante del pago no autorizado”.

Decisión del Tribunal

La Audiencia Provincial de Cantabria desestima íntegramente el recurso de apelación de Bankinter S.A., confirmando en todas sus partes la sentencia del juzgado de instancia.

Condena a la entidad bancaria al reintegro de los 4.975 euros más los intereses legales, imponiéndole asimismo el pago de las costas procesales de la alzada.

Conclusión

En el caso analizado, la Audiencia Provincial de Cantabria consideró que la suplantación coordinada de los canales de SMS y del teléfono oficial de la entidad generó una apariencia de seguridad legítima que impedía calificar como grave la conducta del usuario, por lo que confirmó la obligación de Bankinter de reintegrar las cantidades correspondientes a las operaciones no autorizadas.

Consulte su caso ahora

The post Abogado reclamar estafa bancaria Santander first appeared on Burguera Abogados.


from Burguera Abogados https://ift.tt/ezDCqL6
via IFTTThttps://ift.tt/nBImUjp